
貸主にとって耐震診断・改修は「コスト」ではなく「資産防衛」
賃貸ビル・貸店舗のオーナーにとって、耐震診断・耐震改修は避けて通れないテーマです。1981年の建築基準法改正(新耐震基準)より前に建築確認を受けた、いわゆる「旧耐震」の建物を所有している場合、テナントの安全確保だけでなく、建物の資産価値・賃貸経営の継続性そのものに関わる問題となります。本記事では、貸主の視点から耐震診断・改修にかかる費用の考え方と、活用できる補助金・税制優遇・融資制度を整理し、無理のない資金計画の立て方を解説します。
1. なぜ貸主が耐震対策を主導すべきなのか
- 入居付けへの影響:旧耐震の建物は、テナント企業の与信審査やBCP(事業継続計画)の観点から敬遠されるケースが増えている。
- 保険・借入への影響:耐震性能は火災保険や地震保険の条件、金融機関からの追加融資の可否にも関わることがある。
- 賠償リスク:地震で建物が損壊しテナントや来店客に被害が及んだ場合、建物所有者としての責任が問われる可能性がある。
耐震対策は「いつかやる修繕」ではなく、賃貸経営の持続可能性を左右する経営判断として位置づける必要があります。
2. 耐震診断・改修にかかる費用の考え方
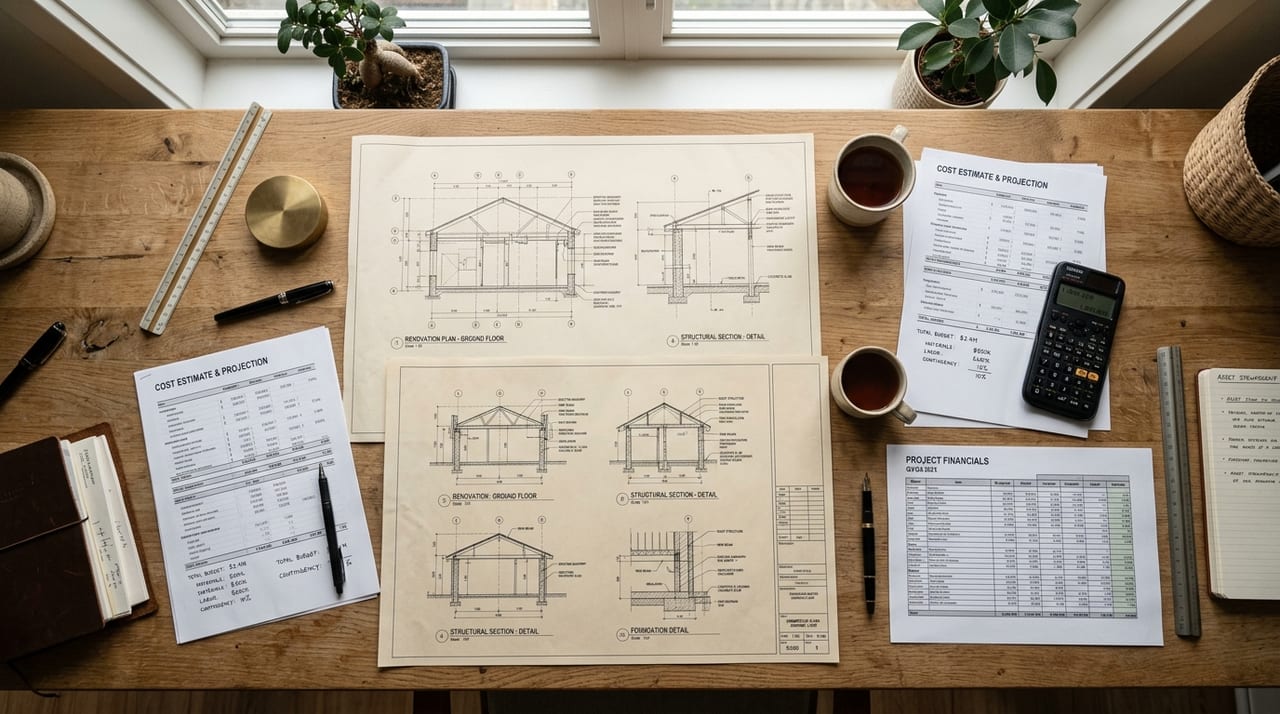
耐震診断・改修の費用は建物の規模・構造・築年数・現況によって大きく異なるため、一律の相場を示すことはできません。資金計画を立てる際は、以下のステップで概算をつかむことをおすすめします。
- 耐震診断(第一段階):建物の図面・現況を基に構造の安全性を評価する調査。まずは複数の耐震診断事業者・建築士事務所から見積もりを取り、診断範囲(簡易診断か精密診断か)による費用差を把握する。
- 改修設計:診断結果を踏まえ、必要な補強工事の内容と概算工事費を設計事務所に算出してもらう。
- 改修工事:柱・壁の補強、制震・免震部材の設置など、工法によって費用レンジが大きく変わる。テナントを退去させずに工事する「居ながら改修」を選ぶ場合は、工期・仮設計画の分だけコストが上乗せされる点も考慮する。
自己資金だけで賄うのではなく、次章の補助金・税制・融資を組み合わせて総コストを圧縮する発想が重要です。
3. 活用を検討したい公的支援策
自治体の耐震診断・改修補助金
多くの市区町村が、耐震改修促進法に基づく耐震化計画のもとで、民間建築物向けの耐震診断・改修費用の一部を補助する制度を設けています。補助率・上限額・対象建物の要件は自治体ごとに異なるため、まずは物件所在地の建築指導課・住宅政策課などの窓口で最新の制度内容を確認することが第一歩です。
固定資産税の減額特例
耐震改修工事を行った建物について、一定の要件を満たす場合に固定資産税が一定期間減額される特例が設けられています。適用には工事内容や証明書類の要件があるため、税理士や自治体窓口に事前相談のうえ工事計画に組み込むと利用漏れを防げます。
融資制度
日本政策金融公庫をはじめとする公的金融機関や、地方自治体と提携する制度融資には、耐震改修を資金使途とした低利融資メニューが用意されている場合があります。民間金融機関でも、耐震改修を目的としたリフォームローン・アパートローンの借り換えを取り扱っているケースがあるため、複数の選択肢を比較検討することをおすすめします。
4. 資金計画を立てる際のポイント
- 複数年での分割実施を検討する:建物全体を一度に改修するのではなく、リスクの高い部位から段階的に改修することで、単年度の資金負担を平準化できる。
- テナント契約の更新時期と工事時期を合わせる:退去・入替のタイミングに合わせて改修すれば、稼働率への影響を抑えられる。
- 補助金の申請時期に注意する:多くの補助制度は予算枠・申請期間が定められているため、工事着手前の交付決定が条件になっていることが一般的。着工後の申請は対象外となる場合が多いので、必ず事前相談から始める。
- 収支計画への織り込み:改修後の賃料水準・空室率の改善見込みを試算し、投資回収の視点で計画を評価する。
まとめ
耐震診断・改修は、貸主にとって単なる修繕費用ではなく、テナントからの信頼獲得・資産価値の維持につながる投資です。自治体の補助金、固定資産税の特例、公的・民間の融資制度を組み合わせることで、資金負担を抑えながら計画的に耐震化を進めることができます。まずは耐震診断で建物の現状を正しく把握し、専門家・自治体窓口・金融機関に早めに相談することが、無理のない資金計画への第一歩です。