
テナント事業と個人生活の資金混同が招く経営リスク
多くのテナント事業者(特に個人経営の飲食・小売・サービス店)は、事業資金と家計資金の境界が曖昧になり、その結果として経営判断を誤り、事業失敗に至るケースが後を絶ちません。例えば、「月間売上100万円だから給与50万円、家賃20万円、仕入原価20万円で黒字」という単純な計算のみで経営判断し、実際には設備修繕費・保険・税務申告費用などの固定費が月15万円必要な場合、実は赤字経営になっているという状況は極めて一般的です。
事業用と個人用の資金が混在していると、「実際の収支が見えない」という根本的な問題が生じます。毎日の売上を個人銀行口座に入金し、同じ口座から生活費・事業経費・設備投資を混在して引き出しているテナント事業者は、月間のキャッシュフロー把握ができず、「なぜか赤字なのか理由が分からない」という悪循環に陥りやすいのです。
この問題を解決するには、「事業用銀行口座の独立」「家計簿と事業帳簿の分離」「月間キャッシュフロー管理」の3つが不可欠です。初期設定の手間は数時間ですが、これを実施するだけで、経営の透明性が劇的に向上し、赤字化を早期に発見できるようになります。
事業用銀行口座と専用クレジットカードの設定方法
テナント事業を開始する際の最初のステップは、「事業専用の銀行口座」を開設することです。多くの金融機関では、個人でも事業用途の口座開設が可能であり、通常の給与受取口座とは別に管理できます。事業用口座を持つことで、①売上・経費の出入金履歴が自動的に記録される、②税務申告時に根拠書類が揃いやすい、③月間収支が一目で把握できるという3つのメリットが得られます。
事業用口座への振替ルールは、「毎日の売上は必ず事業用口座へ」「個人の生活費が必要な場合は、月間給与額を明確に決めて家計口座に振替」という方法が最適です。例えば、月間売上120万円のテナント店で、個人給与を月30万円と決めたら、営業日ごとに売上の100%を事業用口座に入金し、月1回(例えば25日)に30万円を家計口座に振替るという仕組みです。
同様に、事業用クレジットカードを開設することも重要です。事業の経費(仕入原価、設備修繕、広告費など)は全て事業用カードで決済し、個人用カード(生活費)と分離することで、後の会計処理が格段に簡単になります。特に個人事業主の場合、税務申告時に「どこまでが経費か」という判定が重要になるため、個人用途との区別が明確であることは、税務署との信頼関係構築にも寄与します。
月間キャッシュフロー管理と予実管理の実践
テナント事業の安定化には、「月間の収支予測と実績の差異分析」が不可欠です。これを「予実管理」と呼びます。例えば、月間売上目標を100万円と設定したら、実際の売上が95万円だった場合、「なぜ5万円のズレが出たのか」を分析することが、次月以降の経営改善に直結します。
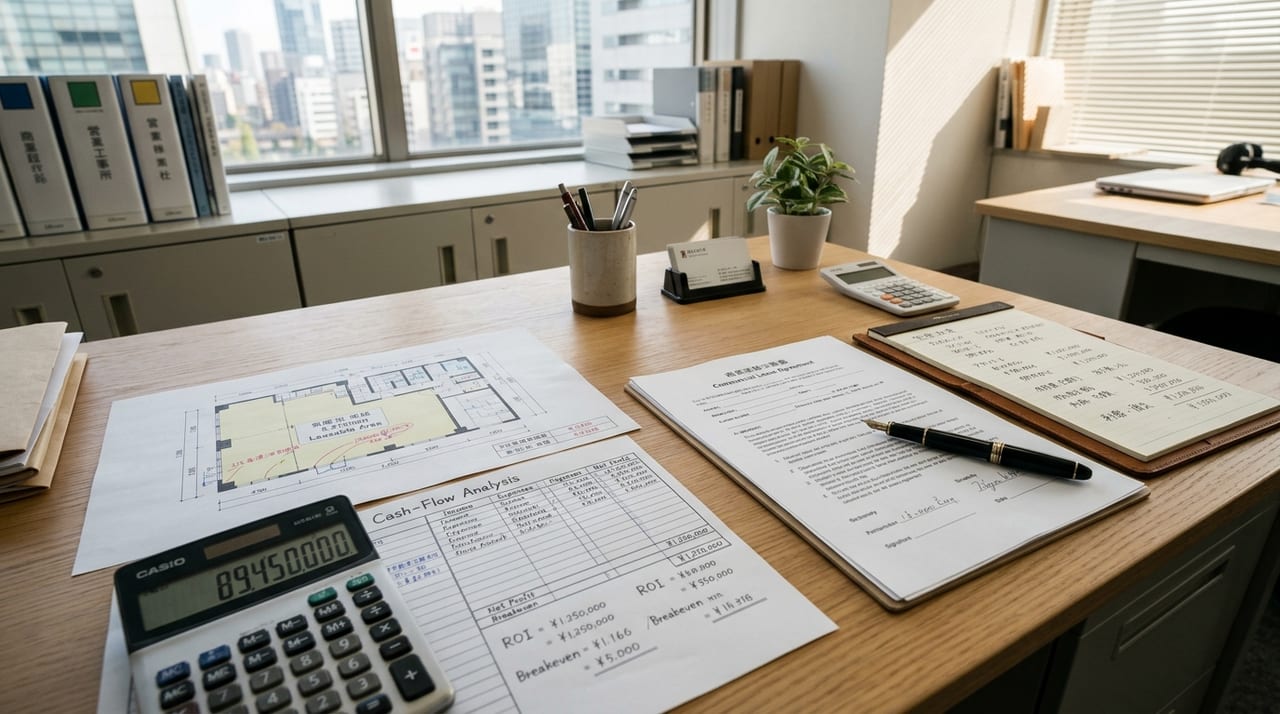
実際の管理ツールは、複雑な会計ソフトを導入する必要はなく、Excelの簡単な表計算で十分です。最低限必要な項目は、①月間売上見積、②仕入原価率(売上比○○%)、③固定費(家賃、保険、通信費など月間変動しない費用)、④変動費(日当たりの人件費、消耗品など)、⑤個人給与、⑥借入返済(ローンがある場合)です。
特に「固定費の正確な把握」が経営安定化の鍵になります。多くのテナント事業者は「売上が好調な月は固定費を意識しないが、売上が低迷する月は固定費負担が重くのしかかる」という経験をしています。これを回避するには、月間の固定費がいくらであり、それを回収するために必要な売上がいくらかを、常に意識することが重要です。
例えば、月間固定費が35万円の場合、売上原価率が50%の業種では、「売上70万円が分岐点=これ以下は赤字」という判定が可能になり、売上70万円を下回りそうだと判断した時点で、経費削減・販促強化などの対策を打つことができます。
税務申告・事業所得の正確な報告
テナント事業を個人で営む場合、毎年の税務申告(確定申告)は法的義務です。事業用と家計資金の分離ができていないと、税務署の調査時に「どこまでが事業経費か」という主張が難しくなり、追徴課税のリスクが高まります。
税務申告に必要な書類は、①月間の売上・経費の記録(帳簿)、②銀行口座の取引履歴、③事業用クレジットカードの利用履歴、④固定資産(店舗設備)の購入証明です。事業用口座を独立させていれば、銀行から取引明細を取得するだけで、「事業で何にいくら使ったか」が自動的に把握でき、税理士による申告書作成時の手間と費用が大幅に削減されます。
多くの小規模テナント事業者は「税理士の顧問料が高い」という理由で自力申告を試みていますが、実際には事業用・家計用の資金分離が十分でないため、申告漏れ・計算誤りが発生しやすく、後々の追徴課税で高くつく傾向があります。むしろ、初期段階で月5,000~10,000円の税理士顧問料を払い、正確な申告書を作成してもらう方が、長期的には安定経営につながると言えます。
成功する経営者の資金管理習慣
実際に複数店舗展開に成功しているテナント事業者の共通点は、「資金管理の透明性と規律」です。以下の4つの習慣が、経営安定化の基盤になっています:
- 毎月25日に「月間収支報告書」を作成し、目標との差異を分析する
- 固定費・変動費・給与の月額を毎月同じ日に引き出し、個人生活の予算を厳密に管理する
- 決算期(年1回)に税理士と打ち合わせ、来期の経営目標を見直す
- 不動産賃料の値上げ交渉時に、「月間黒字額」を根拠に、実現可能な上限を判定する
資金管理は「経営の退屈な側面」と見なされやすいですが、実際には「事業の命綱」であり、この部分を疎かにした事業者は、たとえ売上好調でも、キャッシュフロー悪化で突然経営危機に直面することが多いのです。